Le mot surfacturation transport fait souvent grincer des dents, côté établissement comme côté transporteur. Il n’implique pourtant aucune intention frauduleuse. Dans la grande majorité des cas, il désigne un écart ordinaire entre ce qui a été facturé et ce qui était réellement dû : une absence que personne n’a transmise, un kilométrage arrondi, une course saisie deux fois. Les ordres de grandeur constatés dans le secteur situent cet écart entre 5 et 10 % des montants facturés. Voyons d’où vient ce chiffre et comment le confronter à votre réalité.
D’où vient l’estimation de 5 à 10 % de surfacturation
Ce pourcentage n’est pas une statistique officielle. C’est une estimation issue de la pratique : lorsqu’on rapproche ligne par ligne les factures des transporteurs avec les présences réelles des usagers et les distances théoriques des trajets, on retrouve régulièrement des écarts de cet ordre. La perte moyenne évoquée tourne autour de 8 %.
Trois mécanismes expliquent l’essentiel de ces écarts.
Les absences non répercutées
Une famille prévient le secrétariat à 7 h 15 que son enfant est malade. Le message arrive au transporteur à 8 h, ou n’arrive pas. Le chauffeur s’est déplacé, ou il ne s’est pas déplacé mais la course figure quand même sur le relevé mensuel, parce que le planning de référence n’a pas été modifié. Dans les deux cas, une ligne est facturée sans usager transporté.
Le kilométrage surfacturé
Un détour pour une déviation, un itinéraire habituel plus long que nécessaire, un compteur arrondi à la dizaine supérieure. Pris isolément, ces écarts sont minimes. Répétés deux fois par jour sur 200 jours, ils pèsent.
Les erreurs de facturation des transporteurs
Doublons lors d’un changement de chauffeur, usager inscrit au nom d’un autre établissement, course du mercredi après-midi facturée alors que l’accueil s’arrête à midi. Ces erreurs de facturation des transporteurs sont rarement volontaires : elles naissent d’outils de saisie manuels et de plannings qui changent sans cesse.
Ce que représentent les pertes annuelles de transport
Prenons l’exemple type d’un établissement qui dépense 150 000 euros par an en taxis et transporteurs privés. Appliquons la fourchette :
- à 5 % : 150 000 × 0,05 = 7 500 euros ;
- à 8 % : 150 000 × 0,08 = 12 000 euros ;
- à 10 % : 150 000 × 0,10 = 15 000 euros.
Les pertes annuelles de transport se situent donc entre 7 500 et 15 000 euros pour ce budget. Ramené au mois, sur une facture mensuelle d’environ 12 500 euros, cela représente de 625 à 1 250 euros d’écart, soit de l’ordre de 1 000 euros à 8 %. C’est le montant d’une prestation qu’on n’aurait jamais validée si elle avait été présentée seule.
La page sur le retour sur investissement d’un logiciel de transport met ces chiffres en regard du coût d’un contrôle automatisé.
Méthode pour vérifier la surfacturation transport chez vous
Avant d’adopter un chiffre venu d’ailleurs, mesurez le vôtre. Un seul mois suffit pour une première estimation, à condition de choisir un mois représentatif, sans vacances scolaires.
Étape 1 : réunir trois sources
La facture détaillée du transporteur, idéalement sous forme de tableur ; la liste des présences et absences du mois ; les adresses de ramassage et l’adresse de l’établissement pour estimer les distances. Si vous ne savez pas comment est structuré le document reçu, notre article pour comprendre une facture de transporteur colonne par colonne vous aidera.
Étape 2 : rapprocher les présences
Pour chaque ligne facturée, l’usager était-il présent ce jour-là ? Une course facturée pour un usager déclaré absent est contestable en totalité, sauf si le contrat prévoit un forfait pour un déplacement à vide dont le chauffeur peut prouver la réalité. Notre article sur le rapprochement des factures et des présences sous Excel détaille les formules utiles.
Étape 3 : contrôler les kilomètres
Comparez le kilométrage facturé à une distance théorique. Fixez un seuil de tolérance raisonnable, par exemple 15 %, pour absorber les déviations ponctuelles, et ne retenez que les dépassements au-delà.
Étape 4 : chercher les doublons et les inconnus
Deux lignes identiques pour un enfant, le même jour et dans le même sens, signalent presque toujours un doublon. Un nom qui ne correspond à aucun usager de l’établissement mérite aussi une question.
Le guide pour détecter une surfacturation de transport reprend ces étapes avec des exemples. Comptez plusieurs heures pour un mois de 300 lignes la première fois ; c’est fastidieux, mais révélateur.
Automatiser le contrôle plutôt que l’improviser
Le contrôle manuel a une limite évidente : il se fait une fois, rarement deux. L’audit automatique des factures de transport de NavigoMédic applique les mêmes règles à chaque import : usager absent, contesté à 100 % ; kilométrage supérieur de plus de 15 % à la distance théorique, montant recalculé au tarif conventionné ; course sans pointage chauffeur validé, contestée ; doublons et usagers inconnus repérés.
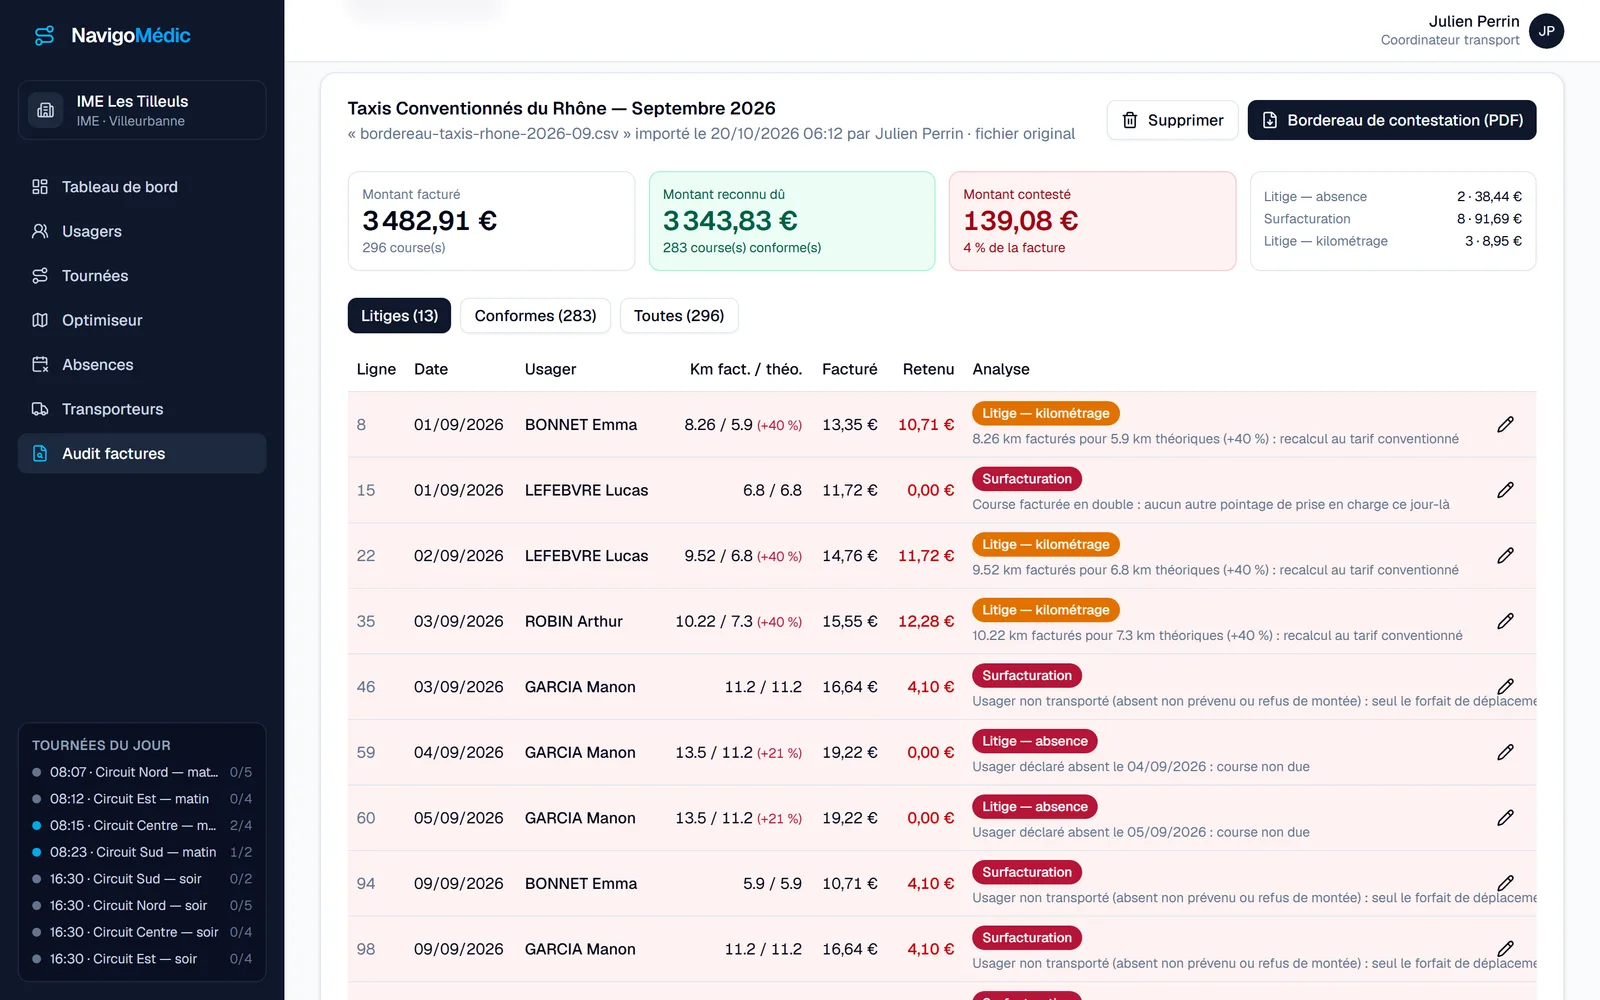
La différence tient surtout à la preuve. Lorsque les chauffeurs pointent chaque prise en charge depuis leur téléphone, le pointage géolocalisé des prises en charge fournit une trace horodatée qui tranche les discussions. Le contrôle ne repose plus sur la mémoire du secrétariat, mais sur des faits que les deux parties peuvent consulter. C’est aussi ce qu’attend une démarche rigoureuse de contrôle du service fait dans le transport : ne payer qu’une prestation effectivement réalisée.
Un écart détecté n’est pas une accusation. Présentez les résultats au transporteur comme une base de discussion contradictoire : certaines lignes s’expliquent (déviation, changement d’adresse ponctuel) et seront requalifiées. L’objectif est une facture juste, pas une victoire.
Ce qu’il faut en retenir
La fourchette de 5 à 10 % de surfacturation n’est ni une fatalité ni une accusation. C’est la conséquence mécanique d’une chaîne d’information qui casse entre l’appel d’une famille, le planning du transporteur et la facture mensuelle. La mesurer chez vous prend un mois de données. La réduire demande surtout de la régularité : un contrôle à chaque facture, pas un grand ménage annuel.
Le chiffre de 5 à 10 % de surfacturation est-il officiel ?
Non. Il s’agit d’un ordre de grandeur constaté dans le secteur lorsque l’on rapproche les factures des présences réelles et des distances théoriques. Votre propre taux peut être plus bas ou plus élevé ; seul le contrôle d’un mois de factures permet de le connaître.
Quelles sont les erreurs de facturation des transporteurs les plus fréquentes ?
Les courses facturées pour des usagers absents, le kilométrage surfacturé par rapport au trajet théorique, les doublons et les usagers inconnus de l’établissement. Elles relèvent le plus souvent d’erreurs de saisie et de plannings non mis à jour.
Comment estimer ses pertes annuelles de transport ?
Contrôlez un mois représentatif, calculez le montant contestable, puis rapportez-le au nombre de mois d’activité. Pour un budget de 150 000 euros, une perte de 5 à 10 % correspond à 7 500 à 15 000 euros par an.
Mesurez votre taux de surfacturation
Confiez-nous les factures de transporteurs d'un mois écoulé : vous recevez un rapport chiffré des courses conformes, des litiges par motif et du montant contestable.